引言:留学生资金困境与境外资产的价值重估
在全球化的浪潮中,越来越多的中国学生选择赴海外深造。根据联合国教科文组织(UNESCO)发布的《高等教育全球趋势报告》,2024年赴海外求学的国际学生已接近730万人,中国仍是全球最大的留学生生源国,学生分布在美、加、澳、英、德、法、日、韩等主要留学目的国。
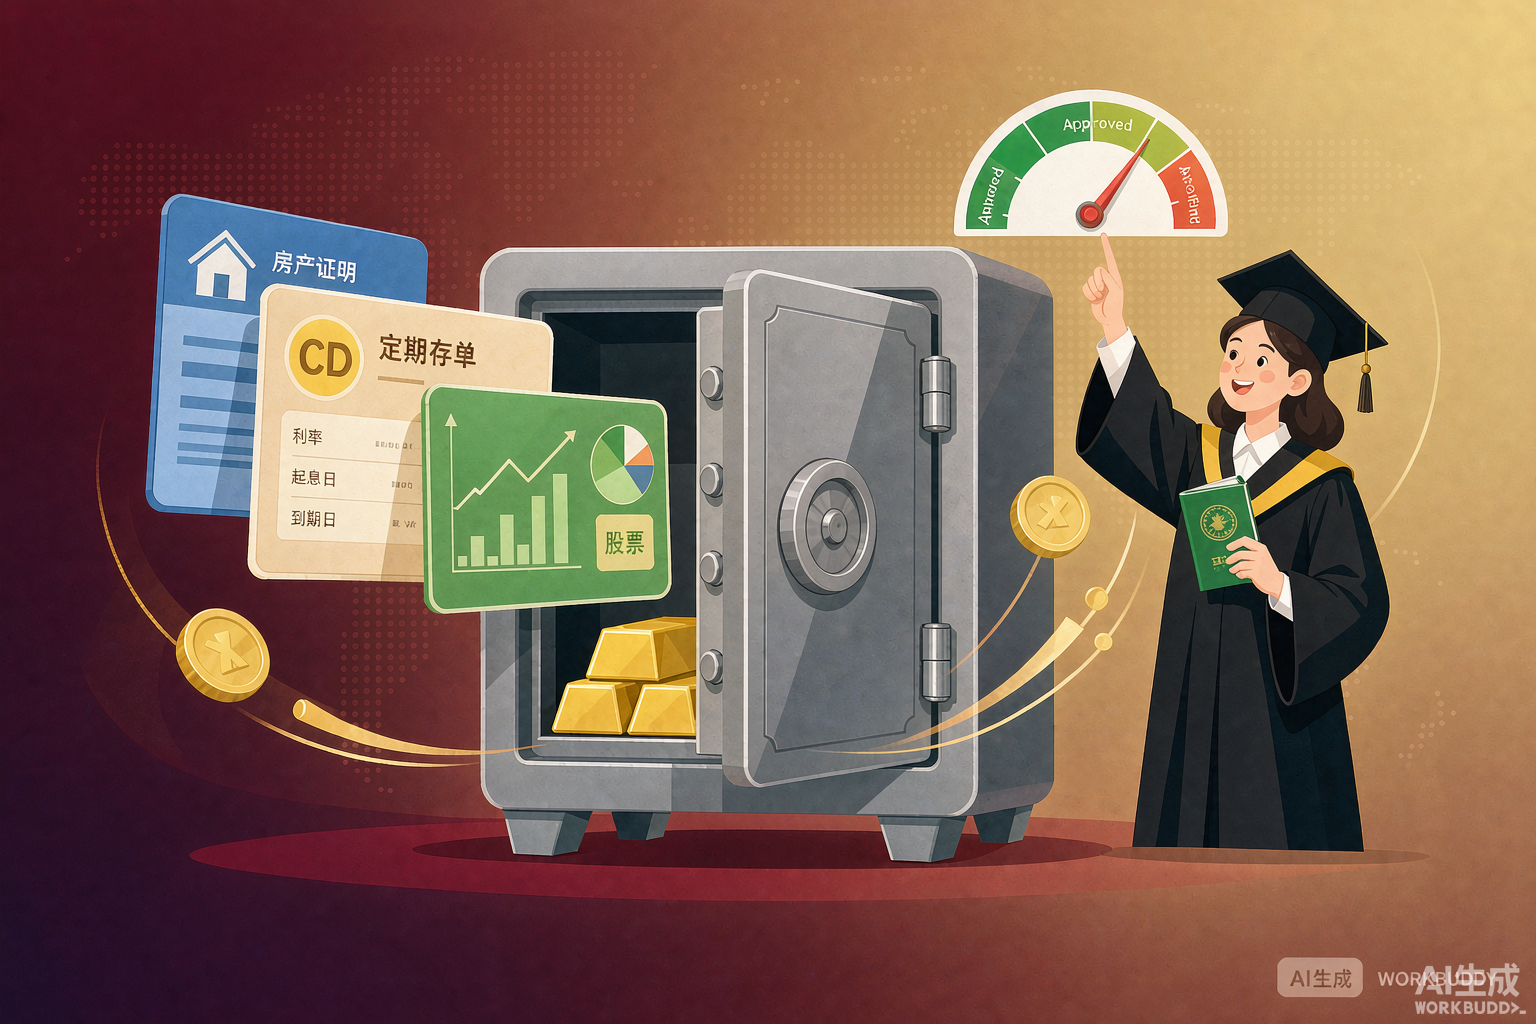
然而,留学生群体普遍面临一个共同的财务困境:初到异国,信用记录空白,难以获得传统银行的信用贷款。没有本地信用分,意味着要承受更高的利率,甚至直接被拒绝。此时,”海外资产抵押贷款”成为了一把打开资金闸门的钥匙——留学生完全可以凭借父母或亲属在海外持有的房产、存款、股票等资产,获得远比无抵押信用贷款更优惠的融资条件。
本文将系统解析这一融资路径,帮助留学生及家长厘清:哪些资产可以抵押?如何估值?有哪些靠谱平台?有哪些风险需要注意?
一、什么是海外资产抵押贷款?
海外资产抵押贷款(Overseas Asset-Backed Loan),是指借款人以位于境外的实物资产(如房产、车辆)或金融资产(如银行存款、股票基金)作为担保,向贷款机构申请的一种有抵押融资方式。与无抵押信用贷款相比,它的核心优势在于:
- 贷款利率更低:因有实物担保,金融机构风险敞口收窄,利率通常比信用贷款低2-8个百分点
- 贷款额度更高:额度取决于抵押资产评估值,一般可达资产价值的50%-80%
- 审批通过率更高:即使借款人本人信用记录不足,只要抵押资产充足、产权清晰,审批成功率显著高于纯信用贷款
对于留学生而言,最常见的情形是:父母或其他亲属在留学目的国持有房产或大额存款,以他们的资产作为抵押,为子女在当地的学业或生活开支提供融资支持。
二、留学生可用的境外资产类型有哪些?
并非所有资产都能被贷款机构接受。以下是主要被认可的资产类型及其关键要点:
1. 海外房产
这是最被广泛接受的抵押资产类型。无论是在美国、加拿大、澳大利亚还是英国,房产只要产权清晰、无未偿抵押或法律纠纷,即可作为抵押物。贷款机构通常按房产评估值的50%-70%放款。需要注意,多数在线贷款平台并不接受房地产作抵押——例如BlueVine仅提供无抵押的商业信用额度,Funding Circle更在条款中明确不接受不动产作为担保物;商业地产抵押融资仍以商业银行和专业抵押贷款机构为主。
注意事项:需要提供完整的房产证、近期评估报告,以及当前Mortgage(如有)的还款记录。
2. 海外银行存款证明
大额定存可以作为”流动性担保”来申请贷款。部分机构(尤其是信用合作社与商业银行)提供”存款质押贷款”(CD-Secured Loan):可借额度通常为存单本金的90%-100%,利率一般为存单利率加1-3个百分点的利差,审批极快。
以定期存款(CD)作质押的贷款,是风险最低的抵押贷款品种之一:存单属于现金等价物且受FDIC存款保险保障(上限25万美元),贷款机构的风险敞口几乎为零,因此审批通常只需1-2个工作日。
3. 股票、债券与基金
以股票投资组合(如美股账户中的蓝筹股、共同基金)作为抵押资产,近年来增长迅速。机构通常按市值的40%-60%放款,且会设置”维护担保比例”(通常为30%-35%),跌破后需追加保证金。
适合人群:有一定投资资产积累的高净值家庭。
4. 海外车辆
部分平台接受以车辆作为抵押,尤其在澳大利亚、新西兰和加拿大,当地华人留学生购车需求旺盛。以车抵押的贷款额度相对有限(通常为车辆评估价的30%-50%),但审批速度极快,适合短期周转。
三、实操流程:从准备材料到放款的完整步骤
第一步:资产梳理与预评估
在正式申请前,建议先对可用资产进行全面梳理:
- 房产:获取当地持牌评估师出具的评估报告
- 存款:准备3-6个月的银行流水及存款证明
- 股票基金:截图账户余额及持仓明细
OverseaLoan平台提供免费境外资产评估服务,可帮助申请人初步估算可获得的贷款额度。
第二步:选择贷款机构
根据资产类型和自身需求,选择适合的贷款渠道:
| 贷款机构类型 | 优势 | 劣势 | 适合场景 |
|---|---|---|---|
| 商业银行(如汇丰、花旗国际) | 利率低,品牌可信 | 审批慢,要求严 | 房产抵押,大额贷款 |
| 在线贷款平台 | 速度快,操作便捷 | 多数仅提供无抵押个人贷款,且通常要求本地身份与信用记录(如LendingClub、Prosper均要求美国公民或永久居民及SSN) | 有本地身份与收入的借款人 |
| 华人专属贷款机构(如OverseaLoan) | 中文服务,懂华人需求 | 规模较小 | 全程中文支持 |
第三步:提交申请材料
常规材料清单包括:
- 有效护照及签证复印件
- 资产证明文件(房产证/评估报告/存款证明/股票账户截图)
- 留学在读证明或录取通知书
- 收入证明(若有兼职或奖学金)
- 抵押物保险单(如有)
第四步:评估与签约
贷款机构对抵押资产进行复估后,会出具正式报价单,包含贷款金额、利率、还款周期及各项费用。申请人确认后,签署贷款协议。海外房产抵押通常需要公证(Notary Public),部分地区还需律师见证。
第五步:放款与还款
签约完成后,资金通常在3-15个工作日内到账(视资产类型和贷款机构效率而定)。还款方式可选择等额本息、先息后本或气球贷,需根据自身现金流状况合理选择。
四、利率对比:无抵押信用贷 vs. 资产抵押贷款
以美国市场为例,留学生在不同贷款方式下的利率差异非常显著:
| 贷款类型 | 典型利率范围 | 贷款额度 | 审批难度 |
|---|---|---|---|
| 无抵押信用贷款(国际学生) | 12%-25% APR | $5,000-$30,000 | 高(需SSN或ITIN) |
| 汽车抵押贷款 | 6%-15% APR | 车辆价值30%-50% | 中 |
| 房产抵押贷款 | 约6%-12% APR(美国市场2026年10月全国平均约7.4%) | 房产价值50%-70% | 低 |
| 存款质押贷款 | 存单利率+1-3个百分点利差 | 存单本金90%-100% | 极低 |
利率区间为市场常见范围,实际以贷款机构报价为准;美国房产抵押(HELOC/房屋净值贷款)利率可参考Bankrate等机构的全国调查数据。
显而易见,对于有条件使用资产抵押的留学生家庭,选择抵押贷款而非纯信用贷款,理论上可节省数万元的利息支出。想了解华人家庭如何系统盘点与变现境外资产,可进一步阅读《海外华人资产变现全攻略:海外资产抵押与信用贷款深度指南》。
五、风险提示:资产抵押贷款中不可忽视的五大要点
资产抵押贷款虽有优势,但并非毫无风险。以下是每位申请人都必须了解的关键风险点:
风险1:强制执行风险
若还款违约,贷款机构有权依法处置抵押资产。对于房产抵押贷款,这意味着面临被强制拍卖的风险,可能严重影响家庭资产安全。
建议:量力而行,确保还款能力充足;预留6个月以上的还款储备金。
风险2:汇率波动风险
若贷款货币与还款货币不一致(如以美元贷款,以人民币还款),汇率波动可能显著影响实际还款成本。
建议:优先选择与留学目的国货币一致的贷款产品,或使用远期外汇合约锁定汇率。
风险3:评估价值波动
房产或股票价值可能下跌,导致抵押率(LTV)上升,触发贷款机构要求追加担保(Margin Call)。
建议:选择固定利率贷款而非浮动利率,并关注抵押物价值变化。
风险4:隐性费用
除利息外,抵押贷款通常涉及评估费、公证费、律师费、提前还款罚金等隐性成本。部分华人贷款中介存在不透明收费现象。
建议:仔细阅读贷款协议全文,要求贷款机构出具”费用明细清单”(Loan Estimate)。美国CFPB要求所有贷款机构提供标准化的贷款估算表,其中必须列明所有费用的明细。
风险5:法律合规风险
不同国家的抵押贷款法规差异极大。部分国家要求外籍人士(含留学生)须满足一定居住时长或税务身份条件方可申请抵押贷款。
建议:在提交申请前,咨询当地有资质的贷款律师或财务顾问。
六、OverseaLoan能为留学生提供什么?
作为深耕海外华人贷款市场多年的专业平台,OverseaLoan针对留学生群体推出了以下定制化服务:
- 多国覆盖:支持美国、加拿大、澳大利亚、英国、德国、法国、日本、新加坡等多个国家/地区的资产抵押贷款申请
- 中文全程服务:从材料准备到签约放款,提供一对一中文顾问支持
- 免费预评估:上传资产证明,24小时内获取初步贷款方案
- 灵活还款计划:支持按学期还款、弹性还款等多种方式,贴合学生现金流特点
- 父母共借(Co-signer)支持:协助父母作为共同借款人,降低留学生本人的申请门槛
结语
海外资产抵押贷款并非遥不可及的”高端金融工具”,它正成为越来越多留学生家庭的现实选择。关键在于:充分了解自身资产状况,选择合规可靠的贷款机构,量力规划还款方案。
如果你正在为留学资金发愁,不妨先对自己的境外资产做一次全面盘点——也许,一把打开资金之门的钥匙,就静静地躺在你已有的资产里。
如需了解更多关于留学生贷款方案的信息,欢迎阅读《网上最全的留学生贷款攻略,一篇文章全部搞懂》,或直接联系我们的中文顾问获取个性化方案。