对于计划赴海外深造的学生而言,学费和生活费的压力往往是最现实的挑战。分期信贷(包括私人学生贷款、机构贷款与国内留学贷款)因此成为许多家庭资金方案中的重要一环。但网络上流传的“各国学生贷款利率与额度对比表”大多把政府贷款和私人贷款混为一谈——而政府贷款恰恰是国际学生普遍拿不到的部分。本文把这两套体系拆开讲清楚,并给出2026年可操作的选择框架。
2026年留学费用:真实数据长什么样
先校准预算。美国方面,College Board《大学定价趋势》2025-26学年数据:公立四年制大学州外学生学费加杂费约31,880美元,加上食宿等总预算约50,920美元;私立非营利大学学费约45,000美元,总预算约65,470美元。英国方面,2026学年国际本科生学费大多在15,000-44,000英镑之间(罗素集团文科约20,000-28,000英镑、理工科约25,000-35,000英镑,G5与医学类更高),授课型硕士约18,000-58,000英镑,伦敦地区一年生活费通常在18,000-30,000英镑。澳大利亚八大名校的国际学生学费大多在40,000-55,000澳元区间。签证环节也别忘了资金证明:英国伦敦区按每月1,529英镑、非伦敦区1,171英镑存足9个月,澳大利亚需约29,710澳元生活费证明。
需要提醒的是,网上流传的“全球教育成本十年上涨40%、家庭收入仅增长15%”之类的精确统计,大多查无官方出处。做预算时,直接用目标学校官网的Cost of Attendance与官方签证资金标准,比引用来路不明的“报告”可靠得多。
先分清两套体系:政府贷款你拿不到
这是留学融资中最常见的误区。主要留学目的地的政府学生贷款,几乎全部只对公民或永久居民开放:
- 美国:联邦学生贷款(Direct Loans、PLUS)仅限“合格非公民”(公民、永久居民等),F-1/J-1国际学生不符合资格。
- 英国:学生贷款公司(SLC)的学费与生活费贷款只面向“本地(home)学生”——通常需要定居身份加三年常住记录,国际学生不适用。
- 加拿大:联邦-省学生贷款(含安省OSAP)明确将国际学生列为不符合资格人群。
- 澳大利亚:HECS-HELP/FEE-HELP等政府贷款要求澳洲公民等身份,官方页面写明“国际学生/临时签证持有人:不符合”。
- 新西兰:政府Student Loan仅限公民或居民签证持有人。
所以,对比表里“美国5%-12%、英国4%-9%”这类政府贷款利率,对国际学生只是“别人的菜单”。你真正能选的是下面三类。
国际学生真正可选的三类信贷
| 类型 | 代表产品 | 核心条件与成本 |
|---|---|---|
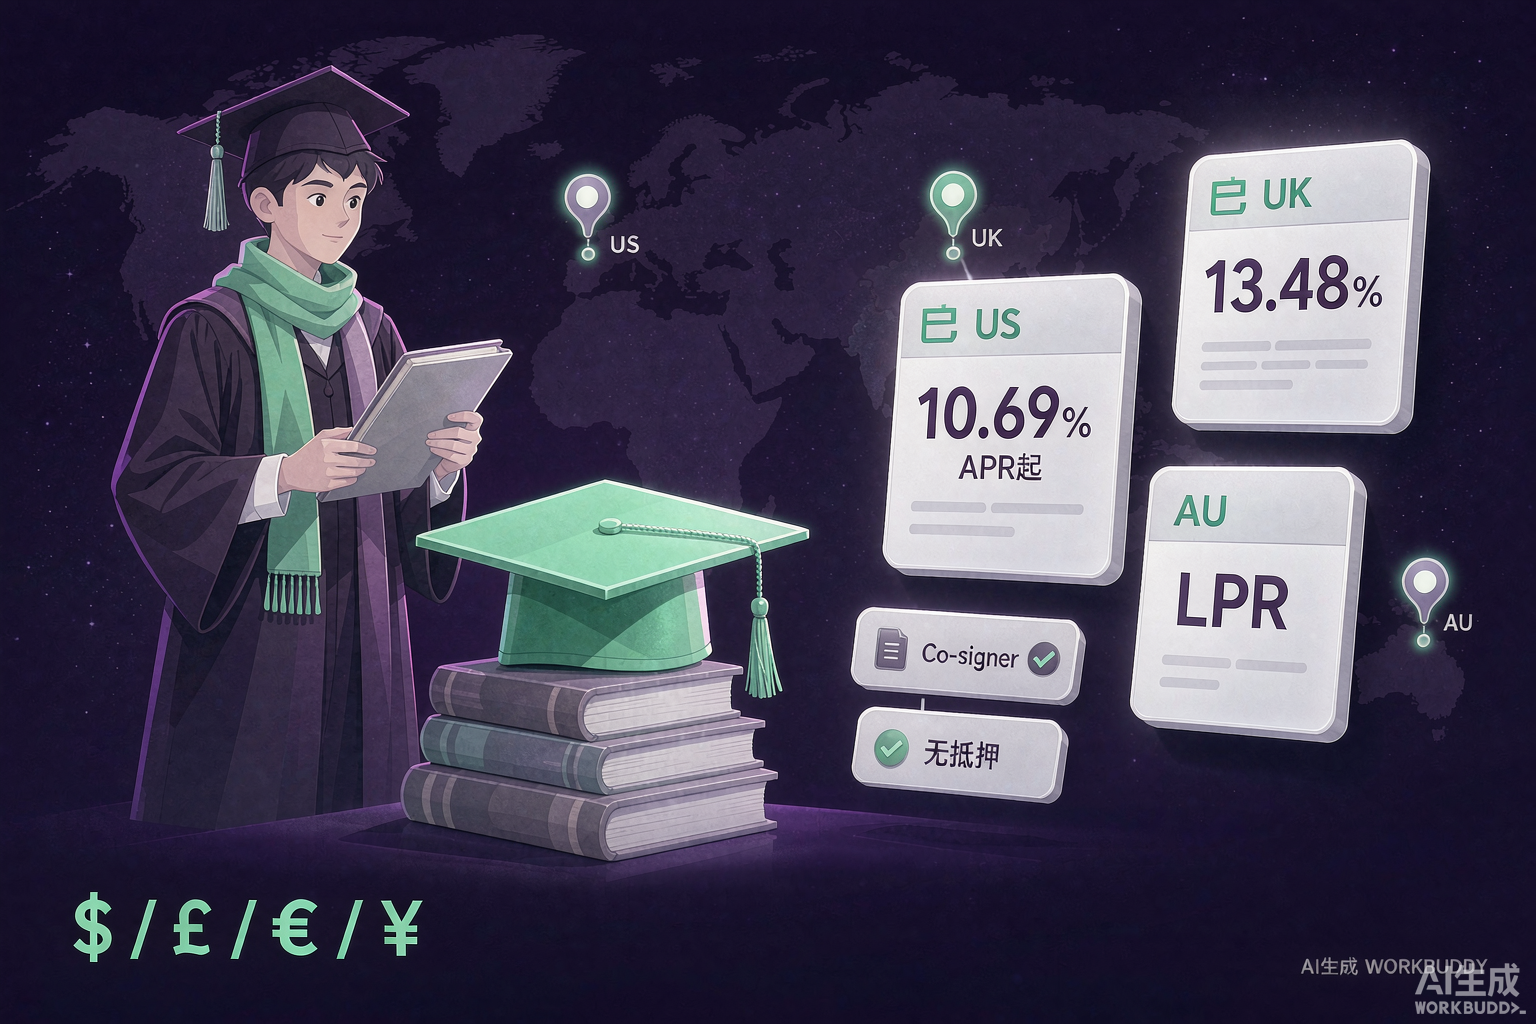
| 不要求Co-signer的国际机构贷款 | MPOWER Financing、Prodigy Finance | 按学校与专业评估而非信用分;MPOWER:2,001-100,000美元,固定利率9.99%起(APR约10.69%-16.99%),5%发起费,在校可只付息;Prodigy:仅硕士,最高220,000美元,代表APR约13.48%(可变),500美元手续费,在读期间每月约100美元 |
| 需要本地Co-signer的私人贷款 | Sallie Mae、College Ave等美国私人学生贷 | 利率更低,但共同签署人绝大多数须为美国公民或永久居民并有SSN——海外父母通常无法担任;本科贷款约88%需Co-signer |
| 国内银行留学贷款 | 中国银行等“留学贷款”产品 | 按学年申请,单校累计上限常见180万元人民币,最长7年,参考LPR定价,需抵押、质押或保证;资金出境注意每年5万美元购汇额度 |
顺带澄清一个流传较广的说法:“欧盟2025年推出Erasmus+贷款担保计划,利率比市场低2-3个百分点。”事实是:Erasmus+硕士学位贷款由欧洲投资基金(EIF)担保,早在2015年前后就已存在,目前仅覆盖西班牙、法国、土耳其等少数参与国,且申请人须为Erasmus+计划国居民、赴另一计划国读硕士,额度上限为12,000欧元(一年制)或18,000欧元(一年以上)——大多数中国学生并不在其适用范围内。
Co-signer(共同借款人):什么时候有用、什么时候没用
Co-signer的作用很实在:共同签署人的信用背书可以显著提高获批概率、降低利率、提高额度,并带来更灵活的还款选项。但有两个关键前提必须先确认:
- 资格:美国主流私人学生贷款要求共同签署人为美国公民或永久居民并持有SSN。你在国内或海外的父母,通常不符合这个条件——与其花时间找“不可能的Co-signer”,不如直接走MPOWER/Prodigy这条不要求Co-signer的路线。
- 责任:Co-signer承担连带还款责任。你按时还款,双方信用都受益;一旦逾期,共同签署人的信用同样受损,且这笔贷款会计入其负债,影响其自身借贷能力。
关于申请条件,不同机构差异很大,但通常包括:被认可院校的录取(MPOWER/Prodigy有合作学校名单)、有效学生签证、收入或资金证明(本人或资助人)。至于“通常要求GPA 2.5以上”这类说法并无统一依据——主流国际学生贷款机构官方均未设置硬性GPA门槛,以各机构官网为准。
如何选择适合自己的贷款产品
1. 利率类型:固定利率(MPOWER为固定)提供确定性,可变利率(Prodigy挂钩SOFR)在降息周期可能更省,但2026年美联储已重新加息,选可变利率要预留上浮空间。
2. 还款期限:期限越短月供越高、总利息越少;国际学生贷款常见5-10年、最长可达15-20年。用“预计毕业后起薪”反推月供承受线,而不是反过来。
3. 在校期与宽限期:MPOWER在校期可只付息(研究生最后30个月/本科24个月内)、毕业后另有安排空间;Erasmus+类产品毕业后最长2年宽限。确认宽限期内利息是否照常计提。
4. 提前还款与杂费:优先选无提前还款违约金的产品;把发起费(MPOWER 5%、Prodigy 500美元)折算进总成本再比较,而不是只看利率数字。
2026年值得关注的趋势与误区
- 数字化审批加速:国际学生贷款从预资格到正式批准,快则几分钟出预资格、正式审批1-4周(含学校认证),比传统渠道快,但“2小时放款”式的宣传要打个问号。
- 收入共享协议(ISA):毕业后按收入比例还款的模式确实存在,但覆盖学校和专业有限,中国学生可及性低,签约前算清收入上限与总还款封顶额。
- “多币种贷款”噱头:个别产品宣传可选还款币种,实际主流机构仍以美元等单一币种放贷;汇率风险主要靠锁汇或分期购汇管理,别指望产品条款替你避险。
- 关于“政府担保范围扩大”:注意方向恰好相反——近年各国收紧的是移民与签证政策,政府贷款对国际学生的大门并没有打开,任何“新政策让你享受本地学生利率”的说法都值得怀疑。
申请流程详解
第一步:选择贷款机构。至少比较3-5家:有无Co-signer要求、利率类型、发起费、是否上报征信。国内家庭同步了解中行等留学贷款的抵押要求。
第二步:准备申请材料
- 录取通知书与I-20/CAS等入学证明
- 学费与生活费预算表
- 护照与签证材料
- 收入证明(本人或父母)与银行流水(3-6个月)
- 成绩单(部分机构需要)
第三步:提交申请。在线填写并上传材料,部分机构会联系学校核实学籍。
第四步:签署协议。逐条确认利率类型、还款起算点、宽限期、提前还款条款与逾期政策后再签字。
第五步:资金发放。学费部分通常直付学校,生活费部分发放至本人账户;国内贷款则注意购汇与跨境汇款的合规路径。
常见问题解答
Q1:没有Co-signer可以申请留学贷款吗?
A:可以。MPOWER、Prodigy等机构专门服务无Co-signer的国际学生(按学校和专业评估),代价是利率高于有优质Co-signer的私人贷款。海外父母当Co-signer在美国产品里通常行不通,别在这条路上浪费时间。
Q2:留学期间需要还款吗?
A:视产品而定。MPOWER在校期可只付利息;国内银行留学贷款通常在读期间按约付息、毕业后还本。签约前确认在校期现金流安排。
Q3:可以申请多份留学贷款吗?
A:可以,但机构会评估总负债与还款能力;多笔贷款也意味着多重还款日,管理成本上升。建议以一家为主、缺口再补。
Q4:汇率波动如何影响还款?
A:用人民币收入偿还美元/英镑贷款,汇率波动会直接改变实际负担。可分期购汇、在汇率有利时分批换汇,并把3%-5%的汇率缓冲写进预算。
总结与建议
- 先确认身份资格:政府学生贷款与国际学生基本无缘,别把对比表里的政府利率当成自己的选项
- 无Co-signer优先看MPOWER/Prodigy,有美国亲属再看Sallie Mae类私人贷款,国内资产充足则对比中行等留学贷款
- 总成本=利率+发起费+汇率,三类成本一起算
- 保护信用记录:无论在哪借款,按时还款是你在海外积累信用的起点
想继续深入,可以读这几篇:《海外留学生贷款完全指南》、《全球留学费用飙升:如何利用分期信贷弥补资金缺口》、《海外职场人士进修指南:如何申请留学分期信贷》,以及为家庭资金做整体规划时可参考《海外华人资产变现全攻略》。