留学的账单正在变厚,这一点有据可查:College Board《Trends in College Pricing 2025》显示,2025-26 学年美国公立四年制大学州外学生的平均学费杂费为 31,880 美元,年度总预算平均 50,920 美元;私立非营利大学学费杂费平均 45,000 美元,总预算达 65,470 美元。对没有美国绿卡的留学生来说,这些数字几乎是“裸价”——多数联邦与州级补助都与你无关。
当家庭储蓄和奖学金覆盖不了缺口时,留学分期信贷就成了绕不开的选项。但这一市场鱼龙混杂,产品条款差异极大,网上还流传着不少编造的“报告数据”。本文用可核实的官方信息,把费用缺口、产品真相和申请流程一次讲清。
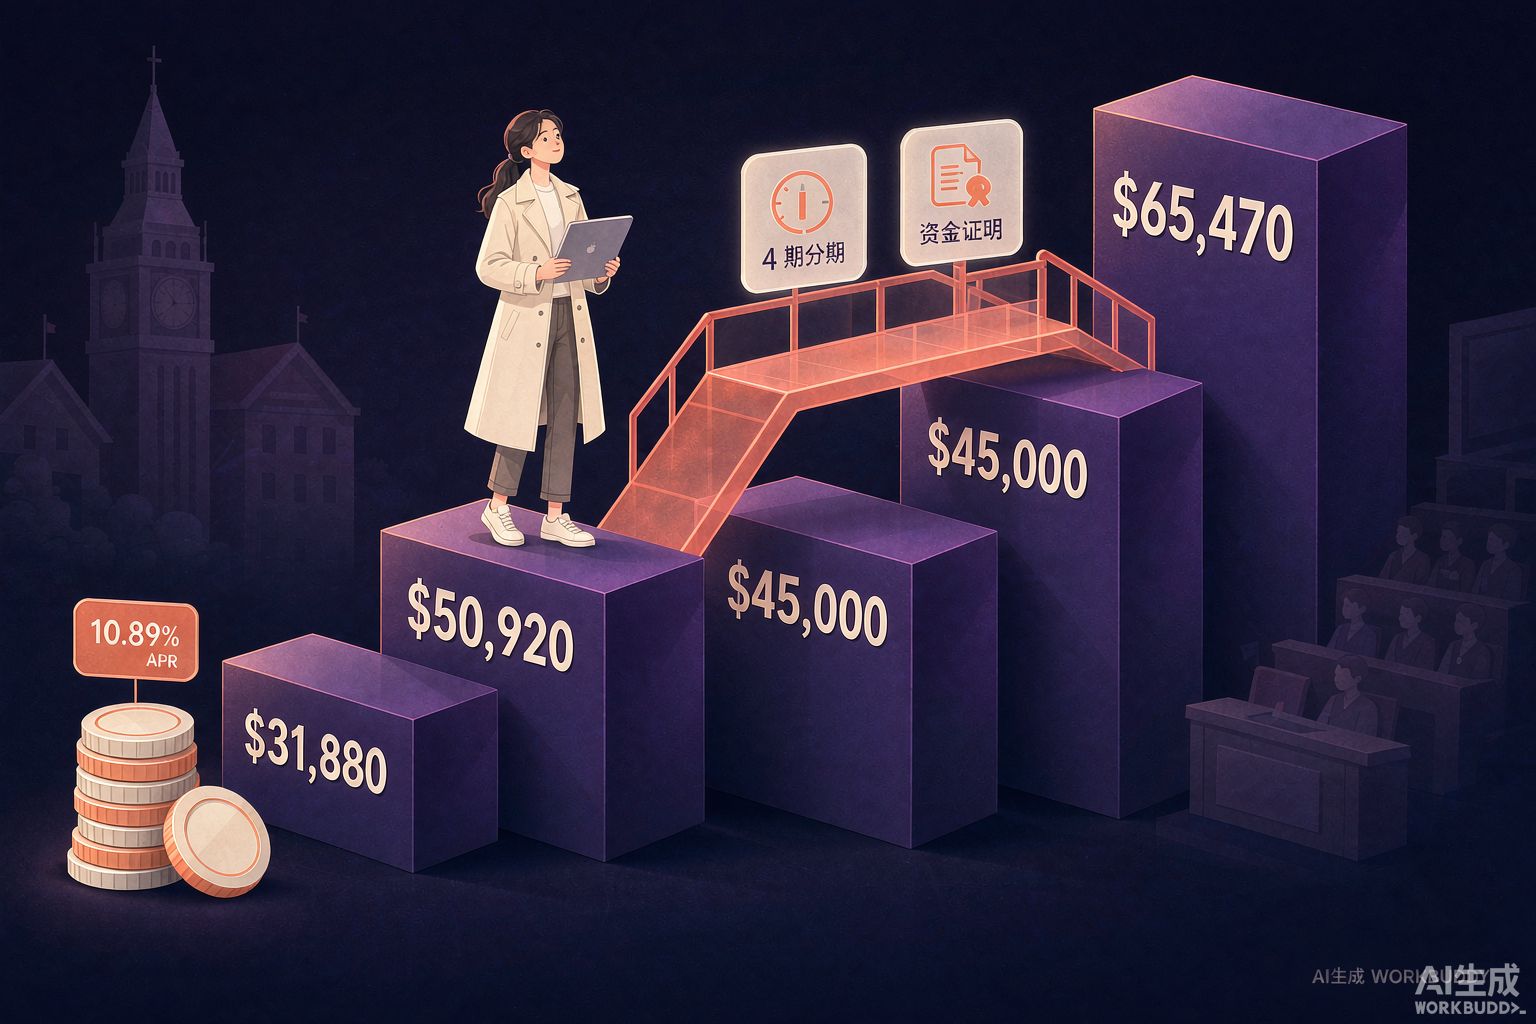
留学的账单正在变厚,这一点有据可查:College Board《Trends in College Pricing 2025》显示,2025-26 学年美国公立四年制大学州外学生的平均学费杂费为 31,880 美元,年度总预算平均 50,920 美元;私立非营利大学学费杂费平均 45,000 美元,总预算达 65,470 美元。对没有美国绿卡的留学生来说,这些数字几乎是“裸价”——多数联邦与州级补助都与你无关。
当家庭储蓄和奖学金覆盖不了缺口时,留学分期信贷就成了绕不开的选项。但这一市场鱼龙混杂,产品条款差异极大,网上还流传着不少编造的“报告数据”。本文用可核实的官方信息,把费用缺口、产品真相和申请流程一次讲清。
一、2026 年留学到底要花多少钱:只用官方数字
先纠正一个流传很广的数字:网上常说“QS 报告显示国际学生平均年支出 48,000 美元、同比上涨 12%”,QS 公开发布的学生流动类报告中并不存在这样的统计。留学费用因国家、学校和专业差异极大,任何“全球平均值”都没有参考意义。你真正需要记住的是两类数字:目标学校的学费,以及各国签证要求的资金证明门槛。
1. 美国学费:College Board 2025-26 官方数据
- 公立四年制(州外费率):学费杂费平均 $31,880(同比 +3.4%),年度总预算平均 $50,920
- 私立非营利四年制:学费杂费平均 $45,000(同比 +4.0%),年度总预算 $65,470
- 国际学生的坏消息:通常按州外费率计费,部分公立大学还会对国际生另设费率;多数联邦与州级补助不可用,“净价”更接近“标价”
2. 各国签证资金证明门槛(2026 年现行标准)
| 国家 | 生活费资金要求 | 附加要求 |
|---|---|---|
| 美国(F-1) | 无固定标准,按 I-20 金额 | 第一年学费+生活费,典型 $30,000–85,000 |
| 加拿大 | CAD 22,895/年(魁北克除外) | 另需第一年学费与旅费 |
| 英国 | 伦敦 £1,529/月、伦敦以外 £1,171/月,最多按 9 个月计 | 存款需连续存满 28 天 |
| 澳大利亚 | AUD 29,710/年 | 另需学费+约 AUD 2,500 旅费;签证费已涨至 AUD 2,000 |
| 德国 | 约 €11,904/年(每月约 €992) | 通常通过冻结账户(Sperrkonto)证明 |
注意,这些只是“入场券”——它们只证明你第一年饿不着,并不解决第二年的学费。真正的资金缺口,要靠下面几类信贷工具去补。
二、先泼冷水:国际学生拿不到美国联邦学生贷款
很多中介文案会把“学生贷款”写得像美国学生申请联邦贷款一样触手可及,这是最常见的误导。根据美国教育部 studentaid.gov 的规则,申请联邦学生资助必须是“合格非公民”(eligible noncitizen)——绿卡持有者、难民、获得庇护者等身份。持 F-1、J-1 等临时签证的国际学生不在其列:联邦直接贷款、Pell 助学金、联邦工读,全部与你无关。
国际教育研究所(IIE)的调查也印证了这一点:在美国际学生的资金绝大多数来自家庭、本国资源或奖学金。换句话说,留给国际学生的只有三条路:美国私人留学贷款、中国境内银行的留学贷款,以及学校的学费分期计划。三条路的产品逻辑完全不同,下面逐个拆解。
三、三条资金渠道全景对比
| 渠道 | 谁能申请 | 额度 | 利率/费用 | 在读期间 |
|---|---|---|---|---|
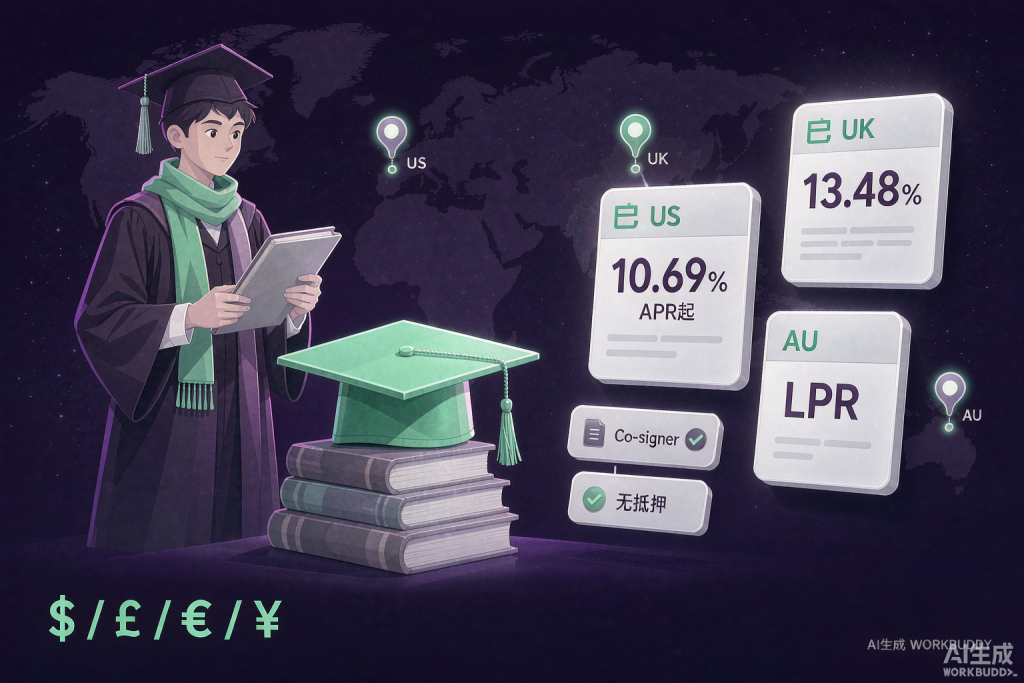
| MPOWER Financing | 美/加指定院校的国际学生 | $2,001–$100,000 | 固定利率 9.99% 起,APR 约 10.69%–16.99% | 只付息(上限 30 个月) |
| Prodigy Finance | 指定院校硕士生 | 最高 $220,000 | 可变利率,代表 APR 13.48% | 每月固定还 $100 |
| Sallie Mae 等传统私人贷 | 需美国公民或永久居民共同签署人 | 至学杂费总额 | 视信用定价 | 可选递延/只付息 |
| 中国境内银行留学贷 | 中国公民(学生或父母作借款人) | 中行 30 万元/学年,累计最高 180 万元 | LPR 加点,需抵押/质押/保证 | 部分产品有宽限期 |
| 学校学费分期计划 | 在读学生 | 当学期学费 | 多为免息,收几十美元手续费 | 分 3–5 期缴清 |
1. MPOWER Financing:无共同签署人的代表产品
- 核心卖点:不需要共同签署人、不需要抵押物,凭学校和专业的前景审批,按时还款还能建立美国信用记录
- 额度与利率:$2,001–$100,000(终身累计),固定利率 9.99% 起(含自动扣款 0.25% 折扣后 APR 10.89%),实际 APR 区间约 10.69%–16.99%
- 还款结构:10 年期;在读期间及毕业后 6 个月宽限期内只付利息,只付息期从放款日起最长 30 个月
- 费用:一次性发起费约 5% 计入本金;逾期 15 天以上收 $5 或当期还款 4%(取低者);无提前还款罚金
- 限制:仅覆盖其指定院校名单(数百所美/加院校);研究生需处于学业的最后 30 个月内,本科为最后 24 个月
算一笔账感受利率的杀伤力:借款 $50,000、10 年期,按 10.89% APR 计月供约 $686、总利息约 $32,300;如果 APR 落在 16.99%,月供升到约 $869、总利息约 $54,200。利率高低差出两万多美元——这就是为什么比较产品要盯“APR”而不是“月供多少”。
2. Prodigy Finance:只做硕士生的“未来收入”定价
Prodigy Finance 走的是另一条路:不看现有信用记录,按学校、项目和毕业生的收入前景定价。额度最高 $220,000、可覆盖 100% 的培养成本(以学校核定为准),支持 120 多个国家/地区的学生,但不覆盖本科,只做指定院校的硕士项目。
要留意三个细节:一是利率为可变利率(SOFR 加点),市场利率上行时月供会跟着涨,其代表 APR 为 13.48%;二是贷款确认时收 $500 一次性手续费;三是在读期间每月有 $100 的强制还款——这不是坏设计,它能减少毕业前的利息堆积,但预算里要留出这笔钱。
3. Sallie Mae 等传统私人贷:共同签署人是硬门槛
先澄清一个流传很广的错误:“Sallie Mae(现在的 Navient)”这个说法是错的。2014 年 Sallie Mae 一分为二:Navient 承接了联邦贷款服务业务(2024 年起已退出联邦服务、转由 MOHELA 承接),Sallie Mae 这个名字保留下来继续做私人学生贷款和银行业务,两家是各自独立的上市公司。
对国际学生而言,关键门槛在这里:Sallie Mae 要求借款人是美国公民或永久居民,国际学生必须有符合条件的美国共同签署人(其本科贷款约 88% 带共同签署人)。共同签署人要承担连带还款责任——让美国朋友或导师为你担保,本身就是一笔沉重的人情债。Navient 旗下的 Earnest 自 2023 年起也向国际学生放贷,但同样要满足院校与身份条件。如果你的亲属已是绿卡持有者,这类产品利率往往更低,值得纳入对比。
4. 中国境内银行留学贷:最容易被忽略的“第三条路”
很多家庭压根没想到家门口的银行就能办留学贷款。以中国银行官网条款为例:个人留学贷款单笔最高 30 万元人民币/学年,同一借款人累计最多 6 笔、合计 180 万元,期限最长 7 年,以 LPR 为定价基准,可接受抵押、质押、自然人保证等担保方式,符合条件的客户可采用信用方式。工商银行、建设银行、中信银行等大行都有同类产品,条款各异。
优点是利率通常明显低于美国私人留学贷,且用人民币借款还款、没有汇率错配;缺点是需要担保物或担保人、材料与审批周期较长,放款和购汇都要提前规划——个人每年 5 万美元的便利化购汇额度是硬约束,学费超过额度的家庭需凭学费单据办理超额购汇,或跨两个年度安排。如果家里有海外资产可动用,另一条思路是海外资产抵押融资,可参考《海外华人资产变现全攻略:海外资产抵押与信用贷款深度指南》。
四、申请流程四步走
第一步:算清缺口
贷款金额 = 第一年学费 + 住宿生活费 − 已有存款 − 确定到手的奖学金 − 家庭可承担部分
很多人不知道:正规贷款机构的预批函可以作为签证资金证明材料,加拿大、英国、澳大利亚的移民部门普遍接受。所以额度测算要预留缓冲,宁可多备 5%,也不要卡着资金证明的线申请。
第二步:按 APR 而非月供比较产品
- APR:把利率和手续费折算成综合成本,MPOWER 约 5% 的发起费只有 APR 能体现出来
- 固定 vs 可变:Prodigy 的可变利率要评估加息情景,固定利率则锁死还款额
- 只付息期与利息资本化:只付息能避免利息滚入本金;若选全额递延还款,利息会计入本金产生复利
- 提前还款罚金:MPOWER、Prodigy、Sallie Mae 均无——毕业后有富余就尽早多还
第三步:备齐材料
- 有效护照与学生签证(或正在办理中的录取材料)
- I-20 或录取通知书、在读证明
- 共同签署人的身份与信用材料(如走传统私人贷)
- 借款人/家庭收入与银行流水
- 先核对院校名单:MPOWER 与 Prodigy 只支持指定院校,不覆盖的学校不用浪费时间
第四步:提交审批与放款
MPOWER 这类平台的预资格几分钟就能出结果;正式审批通常需要 1–4 周,其中包含学校对学费金额与在读状态的认证环节。贷款资金一般直接划给学校用于学费,生活费部分按批次发放。MPOWER 要求放款后 45 天内开始只付息,别把第一笔月息漏算进落地预算。
五、三个最容易踩的成本陷阱
陷阱一:只看月供,忽略总利息
把期限拉长到 15–20 年,月供确实好看,但总利息可能翻倍。上文那个 $50,000 的例子已经说明:10.89% 与 16.99% 两档利率之间隔着两万多美元。签约前务必让对方给出“总还款额”,再决定期限。
陷阱二:汇率与换汇额度
父母在国内用人民币还美元贷款,实际成本随汇率浮动;中国个人每年 5 万美元的便利化购汇额度还会限制单年还贷速度。合理的做法是:分批换汇、在汇率相对低点逐步建仓,而不是等到缴款日当天一次性兑换。走中国境内银行人民币留学贷则天然避开这个错配,这也是它的隐性优势。
陷阱三:用乐观起薪倒推还款能力
“月供不超过预期起薪的 10%–15%”是常用的经验值,但留学生的收入不确定期比本地生更长:OPT 通常 12 个月(STEM 专业可延至 36 个月),期间的工作未必与专业对口。做还款计划时按“悲观情形”测算——如果毕业后三个月才找到工作、第一份工作薪金低于预期 20%,月供是否还付得起?付不起就要在选品阶段就锁定宽限期更长或只付息更久的产品。
六、先别急着贷款:五个低成本替代方案
- 奖学金:校内 merit-based 奖学金不依赖 FAFSA,国际学生可以申请,很多学校在录取材料里自动评估
- 校内兼职:F-1 学生学期内每周最多可在校内工作 20 小时,假期可全职,直接从学校财务处申请
- 助教/助研(TA/RA/GA):通常包含学费减免和生活补贴,理工科与研究型项目机会更多
- CPT/OPT 带薪实习:把实习收入编进年度预算,是唯一合法的校外工作渠道
- 学费分期计划:直接向学校财务处申请,把一学期学费分 3–5 期缴清,通常免息、只收几十美元注册费——这是成本最低的“分期”工具,却最常被忽略
一句话排序:先用免费的钱(奖学金、助教),再用最便宜的钱(学费分期、境内银行留学贷),最后才轮到美国私人留学贷。想系统了解分期产品的选择逻辑,可以读《全球留学生分期信贷完全指南:如何选择最适合你的贷款方案》和《海外留学生贷款完全指南》。
结语:把负债变成可控的杠杆
留学分期信贷是把双刃剑:用得对,它帮你跨过资金缺口、在异国攒下第一份信用记录;用错,它能把整个家庭的现金流拖进泥潭。签约之前,请务必核实三件事——真实的 APR、只付息期的长短、以及自己最坏情形下的还款能力。信用建立是一条长跑,可以参考《海外华人信用养成指南:从零信用到银行青睐的实战攻略》;在读期间的小额信用工具(如 BNPL)也能帮助起步,见《职场信用第一步:海外华人就业群体如何利用 BNPL 建立信用记录》。
OverseaLoan 了解全球留学生在资金上的独特处境:没有当地信用记录、资金证明门槛层层加码、贷款条款信息不对称。我们提供透明的贷款方案对比咨询与申请协助。立即联系我们,获取针对你的学校与专业定制的留学融资评估。