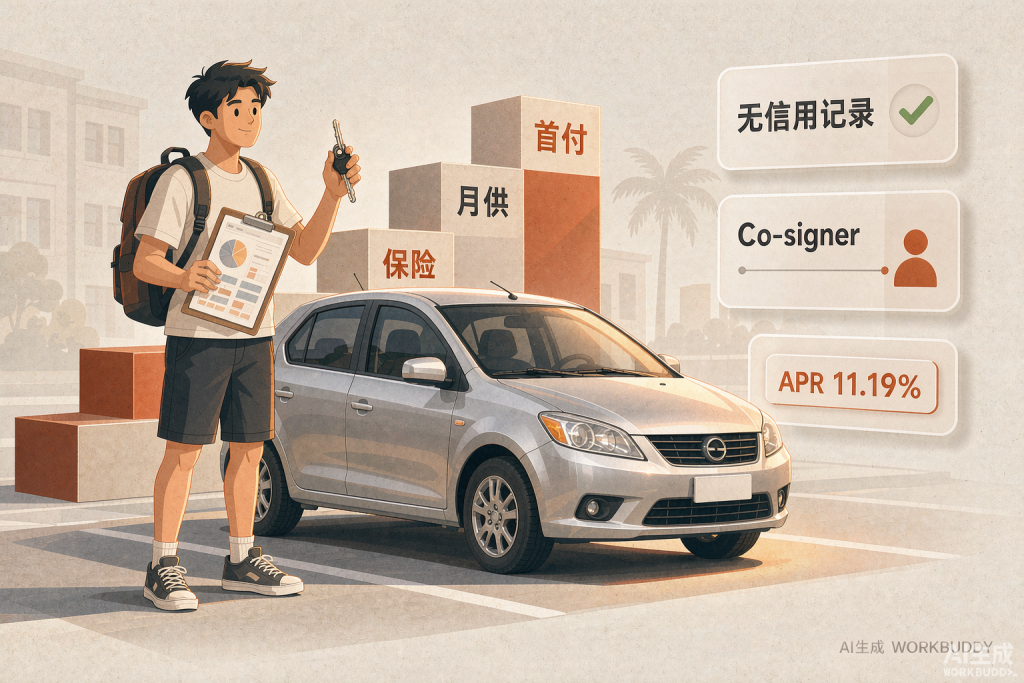
在异国他乡,一辆私家车不只是代步工具。对刚踏入职场的海外华人来说,它意味着不必再掐着末班地铁的时间下班,意味着可以住得离公司远一些、房租便宜一些,也意味着周末能真正去探索这座城市。
但从学生身份切换到职场身份,购车这件事的难点并没有消失,只是换了一种形式:你可能已经有了本地工资单和社保号(SSN),却依然是一份”薄档案”(thin file)——信用记录只有几个月,银行调出来的评分低得连自己都不好意思看。首付、利率、保险、月供,每一项都在试探你刚起步的现金流。
这篇文章不谈空泛的道理,而是把 2026 年的真实利率数据、可用的融资渠道、以及哪些渠道其实并不适合你,一次讲清楚。
在异国他乡,一辆私家车不只是代步工具。对刚踏入职场的海外华人来说,它意味着不必再掐着末班地铁的时间下班,意味着可以住得离公司远一些、房租便宜一些,也意味着周末能真正去探索这座城市。
但从学生身份切换到职场身份,购车这件事的难点并没有消失,只是换了一种形式:你可能已经有了本地工资单和社保号(SSN),却依然是一份”薄档案”(thin file)——信用记录只有几个月,银行调出来的评分低得连自己都不好意思看。首付、利率、保险、月供,每一项都在试探你刚起步的现金流。
这篇文章不谈空泛的道理,而是把 2026 年的真实利率数据、可用的融资渠道、以及哪些渠道其实并不适合你,一次讲清楚。
一、职场新人的处境,和留学生并不一样
很多车贷指南把”留学生”和”职场新人”混为一谈,但两者在贷款审批上的处境差别很大。理解这一点,能帮你少走很多弯路。
刚入职的华人(持 H-1B、L-1、O-1 等工作签证,或已拿到绿卡)相对留学生的优势在于:有本地雇主出具的工资单和雇佣证明,收入可核验;签证期限通常覆盖贷款周期;部分人已有雇主赞助的社保号与报税记录。这些都是放贷机构真正看重的东西。
但劣势同样明显:
- 信用档案过薄:FICO 与 VantageScore 的评分区间是 300-850 分,没有记录时不是”0 分”,而是根本生成不出分数,业内称为”信用不可见”(credit invisible)。放贷机构的风控模型读不到任何历史,只能按高风险处理。
- 原籍国信用不通用:征信体系按国别运作,国内的央行征信报告、信用卡还款记录,美国的三大信用局(Experian、Equifax、TransUnion)都读不到。少数机构接受国际信用报告作为辅助材料,但这在主流车贷中仍属例外。
- 身份期限带来的回收风险:如果签证剩余期限短于贷款期限,一旦借款人离境,机构追偿成本极高。这直接转化为更高的利率或更高的首付要求。
- 首付资金被落地成本吃掉:押金、家具、通勤、置装,入职头三个月往往是一次性支出最密集的阶段。
二、2026 年美国车贷利率:先看清真实数字
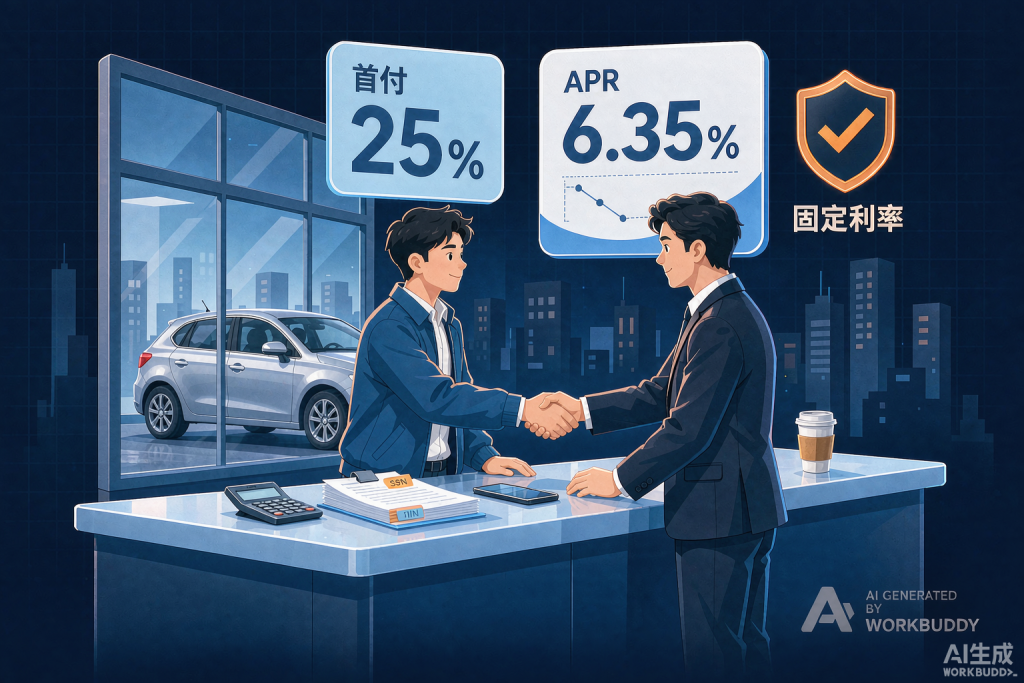
谈利率最忌讳拍脑袋。根据 Experian 发布的《State of the Automotive Finance Market》2026 年第二季度报告,美国新车贷款平均年利率(APR)为 6.35%,二手车贷款平均为 11.19%;新车平均月供 765 美元,二手车 542 美元。
利率走势方面,美联储自 2024 年 9 月开启降息周期,2025 年末再降一轮,2026 年大部分时间按兵不动。车贷利率随之从 2023 年的高位回落,但仍明显高于 2021 年前的水平。
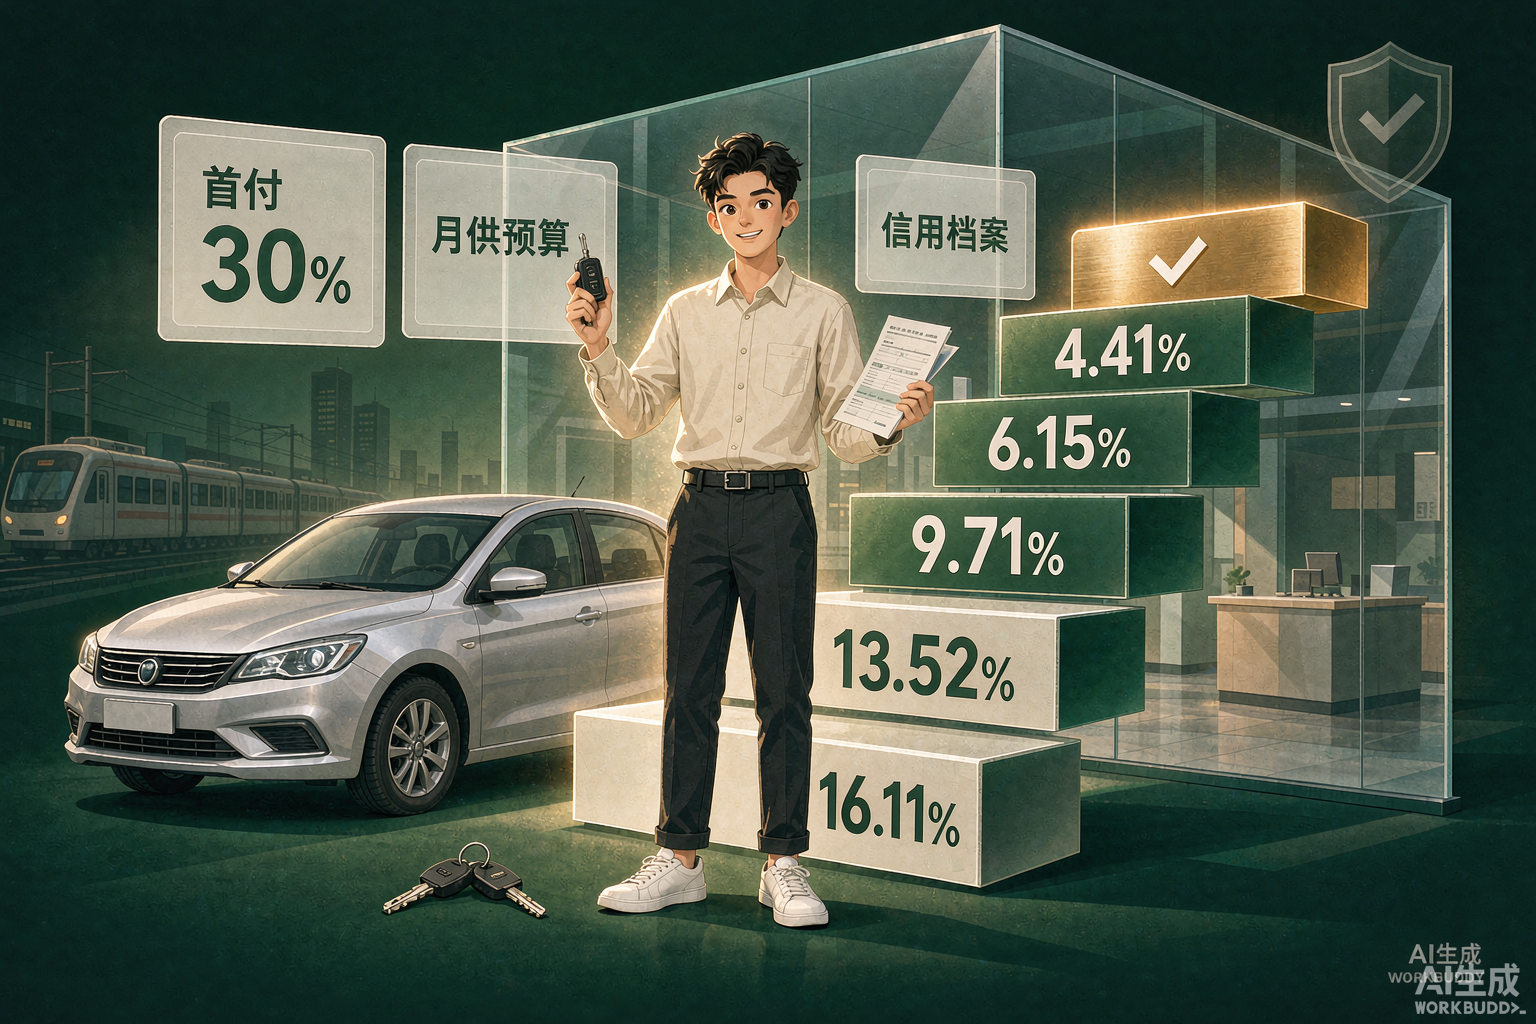
按信用评分分档的真实市场均值如下(VantageScore 4.0 口径):
| 信用分档 | 分数区间 | 新车 APR | 二手车 APR |
|---|---|---|---|
| 超优(Super prime) | 781-850 | 4.41% | 6.29% |
| 优质(Prime) | 661-780 | 6.15% | 8.81% |
| 近优质(Near prime) | 601-660 | 9.71% | 13.93% |
| 次级(Subprime) | 501-600 | 13.52% | 19.10% |
| 深度次级(Deep subprime) | 300-500 | 16.11% | 21.62% |
这张表的另一端,是利差究竟有多贵。以 3 万美元、60 期贷款为例,同样的本金,不同利率档位的月供与总利息差距如下:
| 新车 APR | 对应信用档 | 月供 | 60 期总利息 |
|---|---|---|---|
| 4.41% | 超优 | 约 558 美元 | 约 3,484 美元 |
| 6.15% | 优质 | 约 582 美元 | 约 4,995 美元 |
| 9.71% | 近优质 | 约 633 美元 | 约 7,988 美元 |
| 13.52% | 次级 | 约 691 美元 | 约 11,436 美元 |
| 16.11% | 深度次级 | 约 731 美元 | 约 13,878 美元 |
差距有多大?最差档与最优档之间,总利息相差超过 1 万美元——这几乎是一辆二手车的价格。而无信用档案的申请人,通常拿不到表内的平均利率,实际报价往往落在近优质到次级区间,或者被要求提供共同签署人。这也是为什么”先花几个月把档案做厚”这件事,回报率可能高于任何一次砍价。
三、申请前 3-6 个月:把”无档案”变成”薄档案”
如果你距离购车还有几个月,最划算的投资是先把信用档案建立起来。以下四步按性价比排序:
- 申请担保信用卡(Secured Credit Card):存入 500-1,000 美元押金,获得同等额度的信用卡,每月小额消费并全额按时还款。这是从零开始最稳妥的第一步,押金即额度上限,不会产生超额负债。
- 成为授权用户(Authorized User):请信用良好的亲友把你加为其信用卡的授权用户,对方的账户历史会进入你的报告。前提是对方还款记录干净、额度使用率低。
- 把水电燃气账单纳入记录:Experian Boost 可将公用事业、手机、流媒体等账单的按时支付记录计入 Experian 的评分模型。注意它只影响 Experian 一家,且需要绑定美国银行账户。
- 申请面向新移民或学生的入门卡:部分发卡机构对无档案申请人开放门槛较低的产品,先拿到一张正常信用卡,比任何”信用修复”服务都实在。
要强调的是:薄档案不等于坏信用。放贷机构真正担心的是”读不到数据”,而不是”历史有污点”。所以你能提供的替代证据——稳定的工资流水、长期租约、连续按时支付的账单——都具有实际价值。
四、五类融资渠道:哪些真能用,哪些是误区
4.1 信用合作社(Credit Union):最被低估的选项
信用合作社是非营利性的会员制金融机构,风控往往保留人工核保环节。对薄档案申请人来说,这是最大的差别:人工核保可以看你的工资单、雇主、租约、存款余额,而不是只盯一个分数。部分信用社还设有”首次购车者”项目,利率略有优惠,但通常有贷款上限和首付要求。
门槛是会员资格。多数信用社限定特定雇主、行业、地区或工会成员,但不少机构允许通过向指定慈善机构捐赠(通常 5-25 美元)获得会员资格,例如 Alliant Credit Union 就采用这种方式。需要留意的是,像 Navy Federal 这类面向军人群体的信用社,普通职场华人并不符合资格,网上常见的”留学生也能申请”说法并不成立。
4.2 经销商集团与厂商金融:便利,但要看清附加项
大型经销商集团(如 AutoNation、CarMax)设有金融部门,可代为向多家合作银行询价,一次申请拿到多个报价。它们的优势是效率,尤其在车龄、里程符合要求时,审批通常当天出结果。
需要澄清一个常见误解:经销商本身不是放贷方,最终审批仍由合作银行完成,因此“接受国际驾照和护照”这类说法并不成立——材料要求取决于实际放款的机构,必须逐家确认。
厂商金融(Toyota Financial Services、Honda Financial Services、Hyundai Motor Finance 等)设有”应届毕业生”(college grad)项目,通常要求毕业时间在 6-24 个月内、有工作证明或录用通知,并提供几百美元的优惠或更宽松的信用历史要求。缺点是只能买该品牌的新车或认证二手车,且需要提供毕业证明。对刚毕业入职的华人来说,这是被严重低估的一条路径。
4.3 预资格工具:先看利率,再决定要不要被查征信
Capital One 的 Auto Navigator 是这类工具中最常被提到的:填写基本信息和收入后,用软查询(soft pull)给出预资格结果和对应利率,不影响信用分。它的特点是没有公开的最低分要求,审批更依赖可核验的收入,最低贷款额 4,000 美元。
但它有明确边界:只能在其合作经销商网络内购车,车辆一般需在 10 个车型年以内、里程低于 12 万英里,且通常需要 SSN。此外要理解”预资格”与”正式批贷”的区别——前者是软查询,后者才是硬查询(hard inquiry);在 14 天内集中向多家车贷机构询价,通常会被征信模型合并视为一次查询,不会重复扣分。
4.4 需要避开的两个误区
误区一:把 LightStream 当作”新移民友好”渠道。LightStream 是 Truist 银行旗下的无抵押个人贷款产品,明确只批”良好至优秀”信用档案(其官网列出的要求包括多年信用历史、多种账户类型、充足流动资产),起价约 7.24% APR(含 AutoPay 折扣)。对无档案或薄档案的申请人,它基本不可用。网上不少中文攻略把它写成“富国银行旗下、对留学生友好”,两处都错:它既不属于富国银行,也不是低门槛渠道。
误区二:把“人人可批”当作优势。那些宣称”无信用也能过”的二手车金融或 buy-here-pay-here 车行,利率常在高 teens 到 20% 以上,并附带严格的拖车条款。它们解决的是”今天必须开上车”的问题,代价是未来几年被高息锁死。真要走这条路,务必先算清总利息,再对比其他渠道。
4.5 共同签署人(Co-signer):最有效的利率杠杆
如果父母或亲属在美国有稳定且良好的信用记录,请其作为共同签署人,往往能把利率从近优质档拉回优质档,效果远超反复砍价。共同签署人承担连带还款责任,任何一次逾期都会同时出现在双方的信用报告上。因此这件事必须提前讲清楚:还款安排、自动扣款设置、以及万一你失业时的应对方案。
如果找不到合适的共同签署人,退而求其次的做法是提高首付。对无档案申请人,首付 20%-30% 是常见的获批门槛;首付比例越高,贷款金额越小,机构的风险敞口越低,报价也越接近市场均值。
五、预算:别只盯着月供
购车预算最容易犯的错,是把”能承受的月供”等同于”能承受的车价”。保险、油费、保养、停车、年检、轮胎,这些隐性成本加起来,往往占到用车总支出的一半。以下是针对职场新人的预算框架:
- 车价上限:落地总价(含税费、牌照、首付前的全部支出)建议不超过税前年收入的 50%。月入 3,000-5,000 美元对应约 1.8 万-3 万美元;月入 5,000-8,000 美元对应约 4.2 万-6.7 万美元。
- 交通总支出:月供 + 保险 + 油费 + 停车,合计不宜超过月收入的 15%。这条比车价上限更能约束真实负担。
- 保险:25 岁以下驾驶员的保费显著高于平均水平,美国全险年均通常在 2,000-3,500 美元区间,年轻男性、跑车、大城市市区地址都会推高报价。购车前先拿到目标车型的具体报价,别等签完合同才发现保险比月供还贵。
- 预留缓冲:至少留出 3 个月月供的现金储备。工作签证身份下的收入中断风险高于本地员工,这笔缓冲不是可选项。
六、车型选择:把”好贷款”和”好养”放在一起看
对信用档案初建的职场新人,选车的核心不是配置,而是三件事:贷款容易批、保值率稳定、维修便宜。
- 本田思域(Honda Civic):保值率高,配件充足,维修网络成熟,是薄档案申请人较容易获批的车型之一。
- 丰田卡罗拉(Toyota Corolla):可靠性口碑稳定,保养成本低。它是全球历史累计销量最高的车型,但需要说明的是,近几年的单年全球销量冠军已由同品牌的 RAV4 接棒。
- 马自达3(Mazda3):驾驶质感与内饰用料在同级中突出,二手价格相对温和。
- 现代伊兰特(Hyundai Elantra):配置丰富,美国市场提供 5 年/6 万英里整车质保与 10 年/10 万英里动力总成质保,对预算有限的首次购车者友好。
如果预算紧张,车龄 3-5 年、里程 5-8 万英里的二手准新车往往是更理性的选择:折旧最陡的阶段已经由前车主承担,而车况仍在稳定期。具体如何验车、如何避免事故车与调表车,可参考《车盲如何购买二手车》。
结语:第一辆车,也是第一份可积累的信用资产
贷款购车的意义,从来不只在于那辆车。它是你在这套信用体系里留下的第一份可验证记录:每按时还款一次,档案就厚一分,未来申请房贷、创业贷款、甚至租赁商铺时,这份记录都会替你说话。
所以真正值得花时间的地方,不是把利率从 9.7% 砍到 9.5%,而是把自己从”无档案”变成”优质档”——这件事的收益,会跟着你很多年。
如果你正处于零信用或薄档案阶段,建议先读《初入职场即圆购车梦:零信用记录下的汽车贷款全攻略》,以及《海外华人信用养成指南:从零信用到银行青睐的实战攻略》。需要针对个人情况评估融资方案,可了解 OverseaLoan 的海外华人贷款全系列方案。