海外华人家庭常见的资产结构是“两头都有”:国内有已还清或接近还清的房产,海外有工资、退休账户与部分本地资产。需要大额资金时(创业、置换、子女学费、债务整合),“卖资产”往往不是最优解——把资产的净值借出来,通常比出售更便宜也更灵活。本文按“先弄懂机制、再分国家选产品、最后处理跨境”的顺序,把 2026 年海外资产抵押与信用贷款的真实选项讲清楚。所有利率均为 2026 年 11 月初的市场水平,会随行情变动。
一、四条资产变现路径
| 路径 | 抵押物 | 典型成本(2026-11) | 适用场景 |
|---|---|---|---|
| 房屋净值信用额度(HELOC) | 自住房产 | 美国 Prime 7.00%+利差,约 7.5%-9% | 灵活取用、分期支出 |
| 房屋净值贷款(Home Equity Loan) | 房产 | 固定利率,略高于 HELOC | 一次性大额支出 |
| 股票/基金质押 | 证券账户资产 | 约 5%-10%,随借随还 | 短期周转、不想卖出手持证券 |
| 无抵押信用贷款 | 无 | 约 7%-36%,看资信 | 无房产或不愿加押 |
二、三个必须搞懂的概念
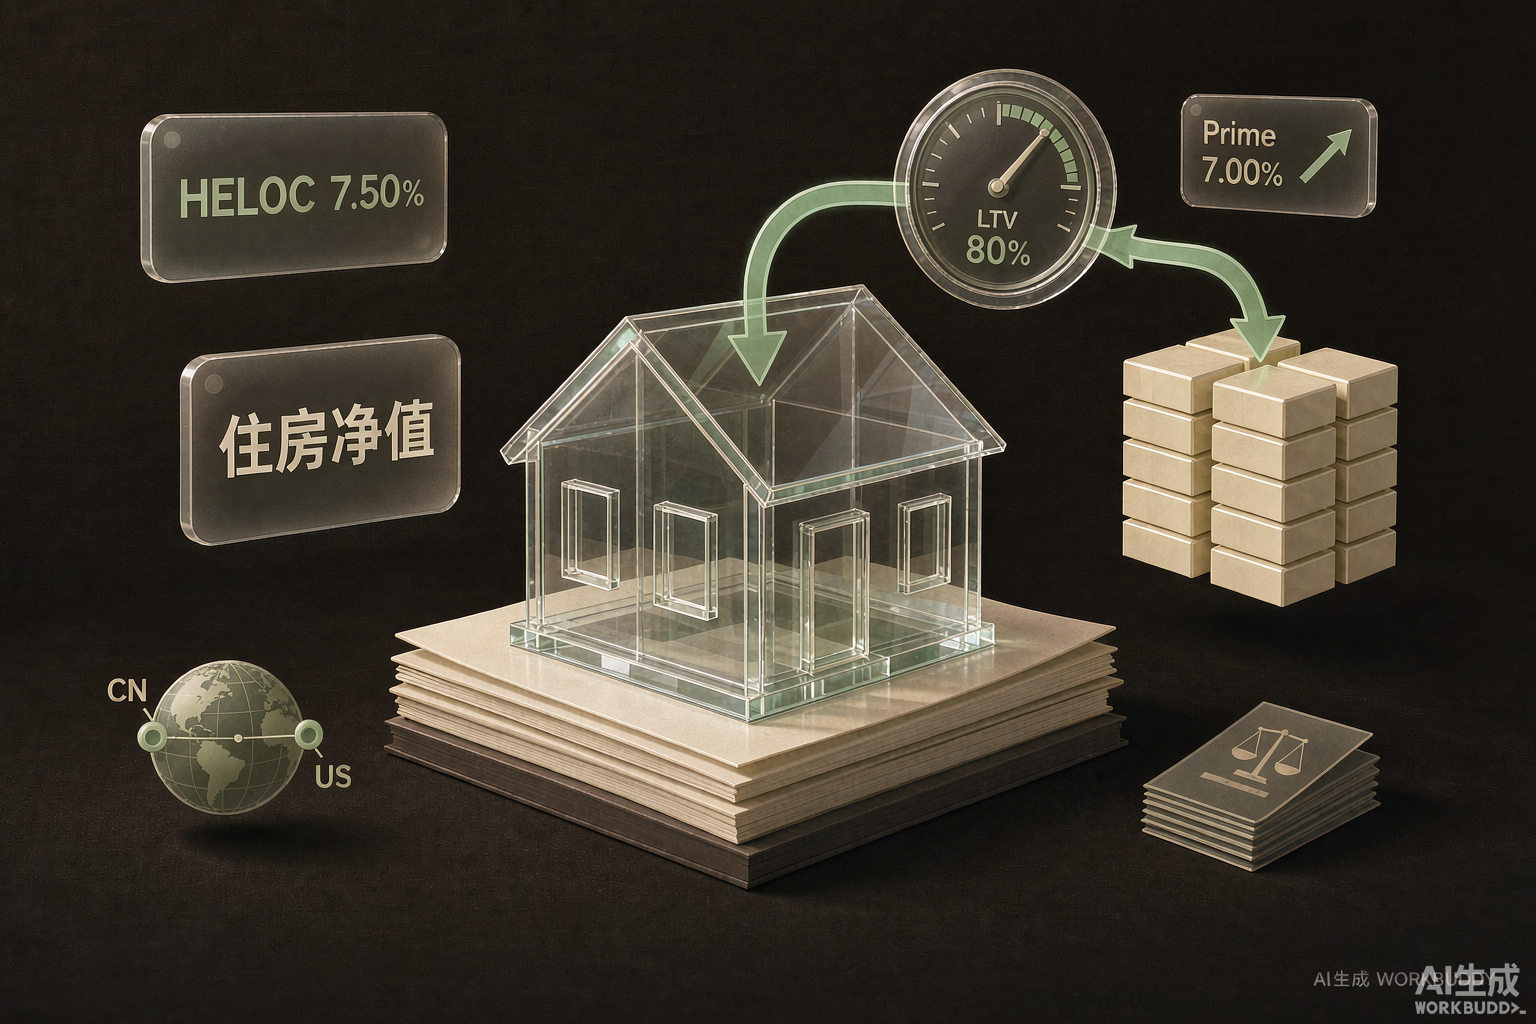
- LTV(贷款价值比):贷款金额 ÷ 抵押物价值。房产价值 100 万美元、借款 60 万,LTV 就是 60%。银行对含新房贷在内的合并 LTV(CLTV)通常设 80%-85% 上限;
- Equity(净值):房产市值 − 未还贷款余额。市值 100 万、余贷 40 万,可动用净值 60 万;按 CLTV 80% 计,实际可再借约 40 万;
- 利差(Margin):浮动利率产品的定价基础。美国 HELOC 普遍按“Prime + 0 到 2 个百分点”定价,Prime 涨,你的月供立刻跟着涨。
三、美国:HELOC 是主力,但它是浮动利率
美联储 2026 年 9 月重启加息、10 月维持联邦基金利率 3.75%-4.00%,银行最优惠利率(Prime)随之升至 7.00%。HELOC 按惯例定价在 Prime + 0.5%-2%,当前约 7.5%-9%——仍远低于信用卡(平均约 21%,19%-30% 区间),但它是浮动利率,Prime 每涨 25 个基点,你的利息就同步上浮。用 HELOC 做长期大额融资前,先算清楚利率再升 1 个百分点时的月供。
- 额度:多数机构 CLTV 上限 80%-85%,个别产品到 90%;
- 门槛:信用 620 分起步(680 以上利率明显更好)、有稳定收入、房产有足额净值;
- 税务:2017 年税改后,HELOC/净值贷款利息只有用于购买、建造或大幅改造自住房时才可抵扣,且与房贷合并受 75 万美元债务上限约束——拿去炒股、旅游的利息不能抵税;
- 投资房:可做 cash-out 再融资或专项贷款,但 LTV 上限更低(约 70%-75%)、利率高于自住 0.5-1 个百分点以上。
房屋净值贷款(Home Equity Loan)是一次性发放的固定利率贷款,月供固定、适合确定金额的一次性支出,当前利率略高于 HELOC 起点但不受加息影响。无抵押个人贷额度常见 2,000-100,000 美元、利率约 7%-36%,适合小额快速需求。
四、加拿大:利率比美国友好,新移民有专门通道
加拿大央行 2026 年 10 月 28 日加息 25 个基点至 2.50%(2023 年 7 月以来首次),各大银行 Prime 随升至 4.70%。当前行情:最优 5 年期固定房贷约 4.3%-4.6%(保险资格)、大银行常规报价 5.1%-5.4%、浮动利率约 3.5%-4.7%(Prime −1 到 Prime +0)、HELOC 约 5.2% 起。原稿所列“浮动 5.45%-6.95%、固定 5.89%-7.25%”明显偏高,请以放贷机构实时报价为准。
- HELOC/净值再融资:合并 LTV 上限 80%,需通过压力测试;
- 小企业融资:加拿大小企业融资计划(CSBFP)单户上限 115 万加元(定期贷款最高 100 万 + 循环额度 15 万),政府向放贷机构担保损失的 85%(不是给你钱,借款人仍全额偿还),注册费 2%,浮动利率上限 Prime + 3%(当前约 7.45% 上限),向任意银行/信用社申请;
- 新移民项目:RBC Newcomer Advantage、TD New to Canada、CIBC New to Canada 等,核心价值是无本地信用记录也能申请房贷——通常要求至少 35% 首付、海外收入证明经审核,利率与常规产品接近。已在加工作满两年、有报税记录的华人,按常规通道走往往更划算。
五、澳大利亚:反向抵押有法律保护,政府方案更便宜
- 反向抵押(Reverse Mortgage):最低年龄一般 60 岁(个别机构 55 岁起),60 岁时通常可借房产价值的 15%-20%,每长一岁加约 1 个百分点。商业利率约 8.5%-10.5%,利息滚入本金,售房、入住养老院或身故时偿还。2012 年 9 月起澳洲法律强制所有反向抵押含负资产保护(No Negative Equity Guarantee)——最终欠款不会超过房屋售价;
- 政府 Home Equity Access Scheme(HEAS):符合领取 Age Pension 年龄的长者可向政府借款补充养老金,利率仅 3.95%(复利),额度受养老金上限约束——比商业反向抵押便宜一半以上,符合资格优先考虑;
- 投资房负扣税:投资房贷款利息可抵扣租金收入,这是澳洲特色税务安排,但“利率与自住房相似”并不准确——投资房贷利率通常略高,且 2026 年 9 月起澳储行现金利率已升至 4.60%,再融资前先重算现金流;
- 净值加贷(Equity Top-up):仍有还款能力的业主按普通房贷利率(约 6%-7.5%)追加借款,比反向抵押保留更多净值。
六、英国与欧洲大陆:老攻略里的项目大多已关闭
- 英国:Help to Buy ISA 早在 2019 年 11 月就停止新开户;Help to Buy Equity Loan 也在 2023 年 3 月关闭新申请(威尔士 2025 年 3 月完成收尾)。还在推荐这两个项目的攻略请直接跳过。现行主流是 Lifetime ISA(18-39 岁开户,每年存 4,000 英镑政府补贴 25%、最高 1,000 英镑,购房房价上限 45 万英镑)、First Homes(新建房 30%-50% 折价)与 Shared Ownership(先买 10%-75% 产权)。这是购房支持计划,不是资产变现工具——业主变现走再融资(remortgage)或进一步垫款(further advance);
- 德国:房贷以 5/10/15/20 年固定利率期(Zinsbindung)为特色,当前 10 年期固定约 4.3%(LTV 越低越便宜,60% LTV 约 4.0%)。欧洲央行 2026 年 6 月与 9 月两度加息至存款利率 2.50%,“历史低位”已成过去式;
- 法国:零利率贷款(PTZ)仍在,但仅限新房或特定条件下的二手房、有收入上限、按地区划定额度,2024 年改革后覆盖面收紧,是否适用需按家庭收入测算。
七、跨境难题:国内资产怎么用
这是海外华人问得最多、也最容易踩合规红线的一块:
- 抵押国内房产:国内银行可受理你(或境内亲属)的房产抵押经营贷/消费贷,但贷款资金原则上须留在境内使用,直接汇往境外买房、投资属于违规用途;
- 购汇额度:个人每年 5 万美元便利化购汇额度,且明确不得用于境外购房、证券投资等资本项目支出——卖房款大额外汇出,要走合规通道(如移民资产转移需满足身份与税务条件),提前咨询银行与税务师;
- 内保外贷:境内资产做担保、境外机构放款的跨境结构化方案,须符合跨境担保外汇管理规定,通常面向有真实贸易/经营背景的客户,个人操作门槛高、费用不低;
- 更现实的组合:海外净值融资(HELOC/再融资)解决海外资金需求,国内资产留在国内生息——两头各用各的金融体系,比强行跨境搬钱更省成本也更安全。
关于“海外房产抵押给中资银行”
常见的说法是“部分中资银行支持海外房产抵押”。实际情况是:中资银行放贷几乎只接受境内抵押物,海外房产因难以评估、处置和执行,基本不做直接抵押;可行的跨境结构是内保外贷或以境内存款做质押的跨境融资,且用途受严格限制。所谓“海外房子抵押给中国银行换人民币/美元”的方便通道,并不存在于常规零售业务中。
八、无抵押信用贷款怎么比
| 产品 | 额度 | 典型利率 | 适合 |
|---|---|---|---|
| 个人贷款 | $2,000-$100,000 | 约 7%-36% | 固定金额、固定月供 |
| 个人信用额度 | $5,000-$50,000 | 约 10%-25% | 随借随还的备用金 |
| 0% 引诱期信用卡 | 按授信 | 引诱期 0%,到期 19%-30% | 12-21 个月内能还清的债务整合 |
申请无抵押贷款,核心是让贷方看到可核实的收入与还款能力:工资单、报税记录、雇佣合同,自雇者用两年报税加银行流水。利率差异极大——同一份资料,最好与最差的报价能差 5 个百分点以上,务必多家比价。
九、把信用分数养起来
- 按时还款:FICO 权重最高(约 35%),设自动还款兜底;
- 压低利用率:信用卡使用率控制在 30% 以下,大额消费前先还一轮;
- 保住账户历史:老卡别轻易注销,信用年龄越长越好;
- 集中硬查询:同类贷款的询价在约 14 天窗口内合并计一次,抓住窗口集中申请;
- 信用类型适度混合:循环信用 + 分期贷款的组合比单一类型更有利。
十、2026 年利率环境:不是降息周期
很多旧攻略仍在写“2026 年利率回落”,实际方向相反:美国 9 月加息 25 基点至 3.75%-4.00%、10 月按兵不动,12 月会议是否再加息存分歧;加拿大 10 月加息至 2.50%;澳大利亚 9 月加息至 4.60%;欧元区 6 月与 9 月两次加息至存款利率 2.50%。对借款人的含义:浮动利率负债(HELOC、浮动房贷)成本上行压力真实存在,新融资优先考虑固定利率或压缩期限;已有低利率固定贷款的,不要轻易再融资。
十一、风险清单与再融资信号
- 利率风险:浮动产品在加息周期月供上行,部分锁定固定利率;
- 还款风险:留足 3-6 个月还款储备金,抵押贷款逾期可致房产被处置;
- 汇率风险:收入币种与负债币种错配时尤其危险——赚加元还美元贷,汇率一动就放大负担;
- 合规风险:跨境资金用途与申报不符,可能被冻结、罚款甚至影响签证与税务记录。
考虑再融资的信号:信用分显著提升、你的现行利率明显高于新报价、需要把浮动转固定、或需要调整还款期限。注意再融资本身有费用(评估费、律师费、可能的违约金),先算“省钱总额 − 再融资成本”是否为正。
十二、渠道自查清单
无论通过哪个渠道申请,先过五问:①机构是否持牌(美国查州监管/NMLS,加拿大查省级监管,澳洲查 ASIC 名册);②预资格是否只用软查询;③全部费用(评估费、开户费、年费、提前还款罚金)是否书面列明;④浮动产品的定价基准与调息频率是否明确;⑤还款记录是否上报本地征信。任何号称“百分百批准、海外房产随便押、24 小时放款”的贷款中介,按骗局处理。
十三、三个参考案例
- 案例一(美国,装修 + 债务整合):李先生持有房产净值约 30 万美元,信用 740 分。开 HELOC 额度 10 万美元(CLTV 75%),利率 Prime + 1% = 8.0% 起。只用了 3.5 万偿还 21% 利率的信用卡债、2.5 万做厨房翻新(符合利息抵扣条件),余下 4 万额度备而不用——未提款部分不产息。
- 案例二(加拿大,新移民购房):王女士落地 8 个月,无加拿大信用记录。走 TD New to Canada 项目,35% 首付、海外收入证明审核通过,拿到约 4.8% 的 5 年期固定利率。两年后积累本地信用与报税记录,按常规通道续约议价。
- 案例三(澳洲,退休现金流):陈氏夫妇 68 岁,自住房无贷款,不想卖房。先测算 HEAS:每两周补充养老金按 3.95% 计息,够用则不碰商业反向抵押;若需一次性大额(如养老院押金),再比较 8.5%-10.5% 的反向抵押方案,并利用强制负资产保护与独立法律咨询程序。
FAQ
Q1:没有当地信用记录能贷款吗? A:抵押贷款可以——资产本身就是增信;无抵押则难,可用新移民项目(加拿大)、或有 SSN/工签后的信用启动策略。可参考《海外华人信用养成指南》。
Q2:海外房产能抵押给中国银行吗? A:基本不能。中资银行只接受境内抵押物,跨境走内保外贷等结构化方案,且用途受限。国内房产抵押贷款的资金原则上留在境内使用。
Q3:HELOC 和 Home Equity Loan 选哪个? A:分批支出、金额不定选 HELOC(灵活但浮动利率);一次性确定金额选 Home Equity Loan(固定利率)。加息周期里偏好确定性就选后者。
Q4:审批要多久? A:无抵押个人贷最快 1-3 个工作日;抵押类(HELOC/再融资)通常 2-6 周,含估值与法务。
Q5:可以同时申请多家吗? A:可以且应该。同类贷款的硬查询在约 14 天窗口内合并计一次,集中比价对分数影响最小。
Q6:收入证明不够怎么办? A:资产证明(存款、理财)、租金收入、投资收益、海外收入经审核均可作补充;自雇人士以两年报税 + 银行流水为主证。
资产变现的本质是让沉睡的净值为你工作,而不是把家底卖掉。先在海外体系内用足净值融资,国内资产合规留置,跨境动作宁慢勿错——这个顺序走对,融资成本和风险都能压到最低。
延伸阅读:《海外华人信用养成指南:从零信用到银行青睐的实战攻略》、《全球留学分期信贷全面指南》、《海外华人职场新人购车指南》,以及中文贷款服务可参考华人贷款专区。